
Grundsteuer ab 2025: Was sich ändert und worauf zu achten ist
Die Grundsteuer wurde 2018 vom Bundesverfassungsgericht für verfassungswidrig erklärt, weil sie auf veralteten Bewertungsmaßstäben basierte. Ein Jahr später regelte der damalige Bundesfinanzminister und heutige Kanzler Olaf Scholz (SPD) die Grundsteuer neu. Das neue Bundesmodell orientiert sich stärker am tatsächlichen Wert der Immobilien.
Elf Bundesländer, darunter Rheinland-Pfalz, haben dieses Modell übernommen, während andere eigene Modelle entwickelten. Für die Reform wurden 36 Millionen Gebäude und Grundstücke deutschlandweit neu bewertet. Eigentümer mussten dafür bis Anfang 2023 eine Erklärung abgeben. Seitdem arbeiten die Finanzämter intensiv an der Umsetzung.
Doch nicht alle Finanzämter schaffen es, die Reform rechtzeitig bis zum 1. Januar 2025 umzusetzen. Viele Ämter kämpfen mit der hohen Zahl an Erklärungen und Einsprüchen. „Es gibt Kommunen, die haben noch nicht einmal den Hebesatz festgelegt“, erklärt Daniela Karbe-Geßler vom Steuerzahlerbund. Die Kommunen haben jedoch noch bis zum 30. Juni 2025 Zeit, ihre Hebesätze festzulegen und Grundsteuerbescheide zu verschicken. Zahlungen dürften in solchen Fällen rückwirkend für die ersten beiden Quartale fällig werden.
Warum Hebesätze so wichtig sind
Die Hebesätze spielen eine zentrale Rolle, da sie sicherstellen sollen, dass die Reform aufkommensneutral bleibt. Diese Zusage gab Olaf Scholz bei der Einführung der Reform: Das Gesamtaufkommen der Grundsteuer solle durch die Änderungen nicht steigen.
In Rheinland-Pfalz hat das Finanzministerium am 24. Oktober 2024 eine Liste der aufkommensneutralen Hebesätze für Städte und Gemeinden veröffentlicht. Hierbei wurde erläutert, dass der Hebesatz so gewählt werden kann, dass die Einnahmen einer Kommune nach der Reform etwa gleichbleiben. Steigen die Immobilienwerte einer Kommune durch die Neubewertung insgesamt, bietet dies die Möglichkeit, den Hebesatz zu senken, um ein aufkommensneutrales Ergebnis zu erzielen. Sinkt hingegen die Summe der Immobilienwerte, könnte der Hebesatz entsprechend erhöht werden.
Die aufkommensneutralen Hebesätze ab 2025 in der VG Langenlonsheim-Stromberg
- Bretzenheim 524%
- Daxweiler 437%
- Dörrebach 391%
- Dorsheim 327%
- Eckenroth 463%
- Guldental 423%
- Langenlonsheim 621%
- Laubenheim 464%
- Roth 412%
- Rümmelsheim 499%
- Schöneberg 438%
- Schweppenhausen 537%
- Seibersbach 462%
- Stromberg 630%
- Waldlaubersheim 661%
- Warmsroth 433%
- Windesheim 432%
Der neue Hebesatz in Stromberg
Für die Stadt Stromberg wurde ein aufkommensneutraler Hebesatz von 630% berechnet. Zum Vergleich: Der bisherige Hebesatz betrug bis Ende 2024 noch 505%. Das bedeutet, dass die Summe der Immobilienwerte in Stromberg insgesamt gesunken ist.
Was bedeutet das für Einzelne?
Selbst wenn eine Kommune den Hebesatz so anpasst, dass sie insgesamt nicht mehr Grundsteuer einnimmt, können Einzelne dennoch höhere Zahlungen leisten müssen, während andere selbstverständlich weniger als bisher zahlen werden. Dies liegt an der Anforderung des Bundesverfassungsgerichts, die Bewertung realistischer zu gestalten. Die bisherige Grundsteuer basierte noch auf Werten von 1964 (Westdeutschland) bzw. 1935 (Ostdeutschland).
Die Reform schafft somit eine gerechtere Verteilung der Steuerlast, bringt jedoch gleichzeitig individuelle Veränderungen mit sich. Ob die Reform wirklich aufkommensneutral bleibt, hängt am Ende von den kommunalen Entscheidungen und der finalen Umsetzung ab. Eigentümer in Stromberg und anderen Gemeinden sollten die weiteren Entwicklungen aufmerksam verfolgen.
Hat sich somit der Nivellierungssatz in Rheinland-Pfalz erledigt?
Erst vor 2 Jahren, zum 1.1.2023 wurde der Nivellierungssatz für die relevante Grundsteuer B um 100 Basispunkte von 365% auf 465% erhöht. D.h. erhobene Grundsteuern bis zu diesem Hebesatz fließen in die Steuerkraft der Kommune ein. Von dieser Summe der Steuerkraft erhält der Landkreis Bad Kreuznach 47,2% und die VG Langenlonsheim-Stromberg 30,0% zzgl. 4,0% Sonderumlage in 2024.
Ausgehend von den Zahlen des Nachtragshaushalts 2024 der Stadt Stromberg, in welcher Einnahmen aus der Grundsteuer B mit 689.000 € veranschlagt sind, stellt sich die Verteilung wie folgt dar:
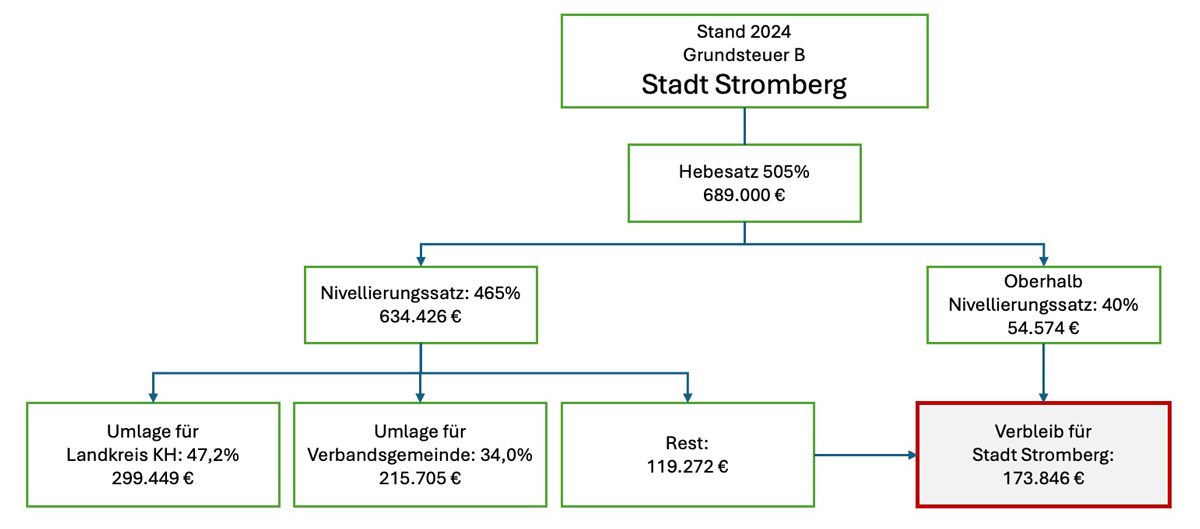
Diese Beträge werden für den Haupt- und Finanzausschuss sowie für den Stadtrat die Grundlage aller Berechnungen sein.
Der Nivellierungssatz ist durch die Grundsteuerreform nicht abgeschafft, seine Berechnungsgrundlage wird jedoch durch die neuen Bewertungsmaßstäbe stark beeinflusst. Es bleibt abzuwarten, ob und wie das Land Rheinland-Pfalz den Nivellierungssatz anpasst, um ihn an die Reform anzupassen. Für Stromberg bedeutet dies, dass die tatsächlichen Auswirkungen erst nach Festlegung der neuen Hebesätze und der darauf basierenden Umlagen zu beurteilen sind.